Wat moet er in een leningsovereenkomst met je ouder staan?
Leen je geld van je ouders voor je woning, dan wil de geldverstrekker die afspraak zwart op wit zien. Een voorbeeld van een leningsovereenkomst binnen de familie bevat daarom altijd dezelfde acht onderdelen — en die staan er niet voor de sier: elk onderdeel beantwoordt een vraag die bij de hypotheekaanvraag wordt gesteld.
In het kort
- De overeenkomst moet duidelijk maken hoeveel er is geleend, waarvoor, tegen welke rente, en met welke maandlast. Die maandlast is wat de geldverstrekker in zijn berekening gebruikt.
- Renteloos lenen van je ouders is zelden de handigste route. Voor leningen tussen familie wordt een marktconforme rente verwacht.
- Een losse afspraak aan de keukentafel volstaat niet. Zonder vastgelegde overeenkomst kan de geldverstrekker de lening niet beoordelen, en weet je zelf ook niet waar je aan toe bent.
Waarom het op papier moet
Er zijn twee partijen die naar deze overeenkomst kijken, en ze kijken naar iets anders.
De geldverstrekker wil weten welke verplichting erbij komt. Een lening van je ouders levert geld op, maar de maandlast drukt je ruimte voor de bankhypotheek — ook als er geen hypotheekrecht op je woning wordt gevestigd. Zonder document kan hij die last niet vaststellen en kan hij de lening niet accepteren.
De Belastingdienst kijkt of het werkelijk een lening is en geen verkapte schenking. Daar hoort een zakelijke opzet bij: een rente die in de markt gebruikelijk is, een looptijd, en betalingen die ook echt plaatsvinden.
Die twee beoordelingen staan los van elkaar. Een overeenkomst die de bank accepteert is daarmee nog niet fiscaal goedgekeurd, en andersom. Hoe die twee beoordelingen in elkaar grijpen bij schenken, lenen en de combinatie daarvan, leggen we uit in ons artikel over hulp van je ouders. De uitgangspunten van onze berekeningen staan op Hoe wij rekenen.
De acht onderdelen
Hieronder staan de onderdelen zoals wij ze in de praktijk vastleggen, met per onderdeel waar de geldverstrekker naar kijkt.
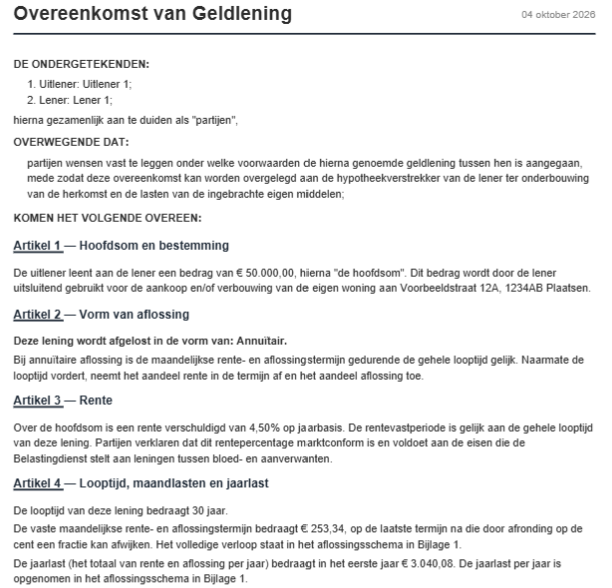
1. Hoofdsom en bestemming
Het geleende bedrag, en waarvoor het wordt gebruikt: de aankoop of verbouwing van de eigen woning, met het adres erbij. Die bestemming is geen formaliteit. Een lening voor de woning wordt anders behandeld dan een lening voor een auto of een studie, en de geldverstrekker wil zien dat het geld in de woning terechtkomt.
2. Vorm van aflossing
Annuïtair, lineair of aflossingsvrij. Dat bepaalt je maandlast en dus hoeveel ruimte er overblijft. Bij annuïtair blijft de maandtermijn de hele looptijd gelijk: in het begin betaal je vooral rente, later vooral aflossing.
Wat die keuze in euro’s scheelt, zie je in onze rekenhulp voor lineair en annuïtair: vul de hoofdsom, de rente en de looptijd van jullie afspraak in en je ziet beide maandlasten naast elkaar, met het aflossingsschema erbij.
3. Rente
Hier gaat het vaakst mis. Veel ouders willen renteloos lenen, maar voor leningen tussen bloed- en aanverwanten wordt een marktconforme rente verwacht. Leen je renteloos of tegen een symbolisch percentage, dan kan het verschil als schenking worden gezien.
Leg daarom het percentage vast, en noteer erbij dat partijen dit als marktconform beschouwen. Leg ook de rentevastperiode vast — in onze overeenkomsten is die gelijk aan de hele looptijd, zodat er tussentijds niets verandert.
4. Looptijd, maandlast en jaarlast
De looptijd in jaren, en daaruit volgend het bedrag per maand en per jaar. Dit is het onderdeel waar de geldverstrekker het snelst naar kijkt, want de maandlast is wat hij in zijn berekening invult.
Noteer beide bedragen. Betaal je maandelijks, dan is de maandlast leidend. Betaal je per jaar — wat voorkomt bij een leen-schenkconstructie — dan wil hij de jaarlast zien, maar blijft de maandlast de grondslag voor de toets.
5. Betalingsverplichting
Hoe vaak, wanneer, op welke manier en naar welk rekeningnummer. Dat lijkt overbodig tussen ouder en kind, maar het is precies wat achteraf aantoonbaar moet zijn. Per bankoverschrijving naar een vast IBAN, met een vaste vervaldag, laat op je afschrift zien dat de lening echt wordt afgelost.
Leg ook vast wat er gebeurt bij te laat betalen. Niet omdat je verwacht dat je ouders je voor de rechter slepen, maar omdat een overeenkomst zonder gevolgen bij wanbetaling moeilijk als zakelijke lening te verdedigen is.
6. Vervroegde aflossing
Mag je extra aflossen, en kost dat iets? Wij leggen vast dat dit altijd boetevrij mag. Let wel op: extra aflossen verlaagt bij een annuïtaire lening meestal niet je maandtermijn, maar verkort de looptijd. Voor je hypotheekruimte verandert er dan niets, zolang de termijn gelijk blijft.
7. Overlijden
Dit is de vraag die ouders als eerste stellen en die in de meeste voorbeelden op internet ontbreekt. Er zijn drie dingen vast te leggen.
Dat de lening niet opeisbaar wordt bij overlijden, zodat de overeenkomst gewoon doorloopt. Wat er gebeurt als de ouder overlijdt: de openstaande schuld kan worden verrekend met het erfdeel dat het kind uit de nalatenschap krijgt, en blijft het restant staan, dan loopt dat door met de erfgenamen als schuldeiser. En wat er gebeurt als het kind overlijdt: de schuld gaat over op diens nalatenschap.

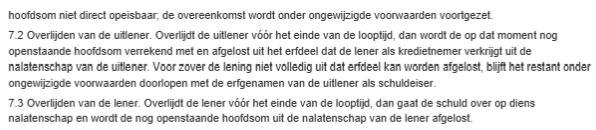
8. Het aflossingsschema als bijlage
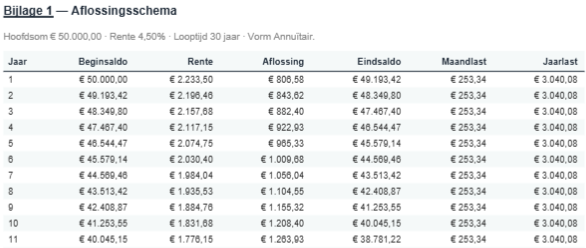
Een tabel met per jaar het beginsaldo, de rente, de aflossing, het eindsaldo en de maandlast. Daarmee is iedere term in de overeenkomst na te rekenen, en kan de geldverstrekker zien dat de genoemde maandlast klopt bij de hoofdsom, de rente en de looptijd.
Wat de lening je kost aan hypotheekruimte
We rekenen met dezelfde fictieve alleenstaande als in onze andere artikelen: onder de AOW-leeftijd, een toetsinkomen van € 48.000 per jaar, geen overige verplichtingen, een woning met energielabel C, annuïtaire toets over 360 maanden en een aangenomen rente van 4,55 procent.
Rekenvoorbeeld — een familielening van € 50.000
Annuïtair, 4,5 procent rente, 30 jaar looptijd, maandelijkse betaling.
Fictief voorbeeld met normen van 2026 en een aangenomen toetsrente van 4,55 procent. De maandlast van € 253,34 gaat af van de toegestane woonlast en vertaalt zich daarmee in circa € 49.700 minder hypotheek. Bedragen zijn afgerond; verschillen zijn berekend vóór afronding. De woningwaarde en de acceptatievoorwaarden kunnen de uitkomst verder begrenzen.
Let op die laatste regel, want daar schrikken de meeste mensen van. Een familielening van € 50.000 kost je bij deze aannames bijna precies € 50.000 aan ruimte bij de bank. Je totale budget stijgt er dus nauwelijks van: je verruilt bankhypotheek voor familielening.
Beide leningen hebben ongeveer dezelfde rente en dezelfde looptijd, dus kost elke euro maandlast aan de ene kant ongeveer evenveel euro leenruimte aan de andere kant. Een familielening helpt je vooral als de rente lager is, als de aflossing anders is ingericht, of als de lasten worden teruggeschonken.
Willen je ouders je helpen zonder dat er geld overgaat, dan is er nog een andere weg: garant staan of meetekenen voor je hypotheek. Daar is geen leningsovereenkomst voor nodig, maar je ouders gaan dan wel een verplichting aan die jaren meegaat.
Als de lasten worden teruggeschonken
Daar is de leen-schenkconstructie voor bedacht: je ouders lenen je geld en schenken je jaarlijks een bedrag waarmee je de lasten betaalt. Een deel van de geldverstrekkers houdt daar onder voorwaarden rekening mee.
Dan komen er twee documenten bij. Een schenkingsovereenkomst, waarin staat wat er wordt geschonken, hoe vaak en voor hoe lang. En een verklaring waarin de ontvanger bevestigt dat de afspraken schriftelijk zijn vastgelegd, dat de rente marktconform is, en dat de betalingen daadwerkelijk worden uitgevoerd.
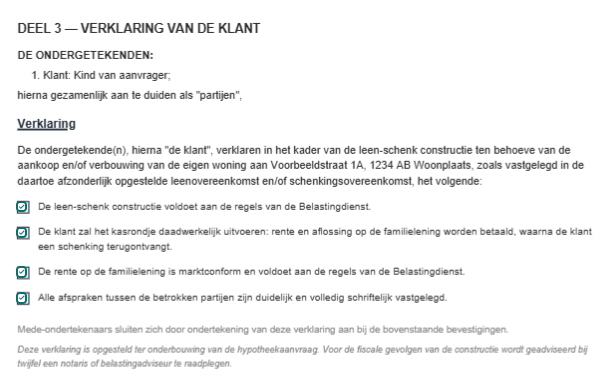
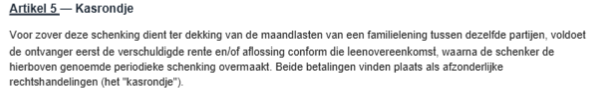
Die laatste bevestiging verdient aandacht, want hij verwijst naar iets wat in de praktijk vaak misgaat: het kasrondje. Je betaalt eerst zelf de rente en aflossing aan je ouders, en zij maken daarna de schenking over. Twee afzonderlijke betalingen, in deze volgorde, allebei zichtbaar op je bankafschrift. Verrekenen mag niet, en helemaal niet betalen al helemaal niet: dan is er geen lening en geen schenking, maar een afspraak die op papier bestaat en in werkelijkheid niet.
En dan de fiscale kant, waar we in ons artikel over schenken of lenen uitgebreider op ingaan. Leggen je ouders zich onherroepelijk vast om een reeks jaren te schenken, dan kan er fiscaal al bij het tekenen sprake zijn van één schenking in plaats van elk jaar een nieuwe. Laat dat afzonderlijk beoordelen voordat je tekent.
Wat vaak wordt gedacht, maar niet klopt
- “Een leningsovereenkomst met familie mag renteloos.” Voor leningen tussen bloed- en aanverwanten wordt een marktconforme rente verwacht. Leen je renteloos, dan kan het renteverschil als schenking worden gezien.
- “Een lening van mijn ouders telt niet mee als schuld.” De maandlast drukt je leenruimte, ook zonder hypotheekrecht op de woning.
- “Lenen bij mijn ouders vergroot mijn budget met het geleende bedrag.” In het voorbeeld hierboven levert € 50.000 lenen bijna evenveel minder bankhypotheek op. Je verruilt het ene voor het andere.
- “Een sjabloon van internet volstaat.” Een algemene leningsovereenkomst houdt geen rekening met wat de geldverstrekker vraagt. Wat er precies in moet, verschilt per aanbieder.
Laat het opstellen voordat je gaat bieden
De documenten die je hierboven ziet, stellen wij op in het adviestraject voor een koopwoning. Er komen geen aparte kosten voor bij: de leningsovereenkomst, het aflossingsschema en een eventuele schenkingsovereenkomst worden afgestemd op de voorwaarden van de geldverstrekker die bij jouw situatie past.
Twee dingen blijven daarbuiten staan. Een geldverstrekker beslist zelf over acceptatie; stukken die op zijn voorwaarden zijn afgestemd, zijn geen toezegging dat de aanvraag doorgaat. En de fiscale kwalificatie van een meerjarige schenkingsafspraak laat je apart beoordelen door een fiscalist of notaris.
Doe dit vóórdat de bedragen en verplichtingen definitief worden afgesproken. Wil je weten of dit in jouw situatie kan? Plan dan een vrijblijvend adviesgesprek met een onafhankelijke adviseur.
Wat betekent dit voor jou?
Weet je welk bedrag je van je ouders kunt lenen? Reken eerst uit wat je zonder die lening bij de bank kunt krijgen, dan zie je wat de familielening er werkelijk aan toevoegt. De afspraken zelf beoordeelt de check niet.
Doe de checkWaar dit op gebaseerd is
- NHG Voorwaarden & Normen 2026 — C.7.16 financiële verplichtingen en A.5.4 rangorde van zekerheden, plus de openbare toelichting over lenen bij familie
- Wijzigingsregeling hypothecair krediet 2026 — financieringslasttabellen, voor het rekenvoorbeeld
- Kennisgroepstandpunt KG:063:2023:18 — een bindende meerjarige toezegging als één periodieke aanspraak
- De getoonde documenten zijn voorbeelden uit onze eigen praktijk, zonder klantgegevens. Het aflossingsschema is annuïtair berekend en volledig na te rekenen
- De rekenregels van deze site staan op Hoe wij rekenen
Normen van 1 januari 2026 · rekenrente 4,55 procent is een aanname, geen marktnotering · laatst gecontroleerd op 4 oktober 2026
Dit artikel is informatie, geen advies in de zin van de Wet op het financieel toezicht. De uitkomsten van de check zijn een indicatie op basis van openbare normen en vormen geen aanbod. Voor persoonlijk advies verwijzen we naar aangesloten onafhankelijke adviseurs met een eigen vergunning.
Verder lezen
Jeroen Donia
Werkt in de hypotheekadvisering en bouwde deze site om te laten zien hoe een maximale hypotheek werkelijk tot stand komt. Onze uitleg is gebaseerd op officiële normen en op openbaar gepubliceerd acceptatiebeleid van geldverstrekkers.
- Wft Basis
- Wft Hypothecair krediet
- Wft Vermogen